
FAQ по ликвидации фьючерсов KCEX: цена ликвидации, цена банкротства и сбои стоп-лоссов
2026-08-25 20:39:29
Ликвидация (liquidation), также часто называемая ликвидацией позиции, — важный механизм контроля риска в торговле бессрочными фьючерсами. Когда маржинальное отношение позиции достигает порога ликвидации, система берет позицию под управление и обрабатывает её в соответствии с применимыми правилами. В этой статье рассматриваются часто задаваемые вопросы по ликвидации фьючерсов на KCEX, включая условия срабатывания ликвидации, связь между опорной ценой и ликвидацией, разницу между ценой ликвидации и ценой банкротства, изменения цены ликвидации в режимах кросс-маржи и изолированной маржи, влияние комиссий за финансирование и причины сбоев в исполнении стоп-лосс ордеров. Статья призвана помочь вам лучше понять механизм ликвидации фьючерсов и связанные с ним риски.
1. Что такое ликвидация?
Ликвидация происходит, когда позиция пользователя достигает порога ликвидации и платформа берет на себя управление и закрывает позицию. На KCEX для оценки уровня риска позиции используется маржинальное отношение, которое служит индикатором риска для активов пользователя. Когда маржинальное отношение достигает или превышает 100%, система ликвидирует позицию пользователя. Рекомендуется внимательно отслеживать изменения маржинального отношения, чтобы снизить риск ликвидации.
2. Связь между опорной ценой и ликвидацией
KCEX использует опорную цену (Mark Price) для определения необходимости срабатывания ликвидации. Опорная цена рассчитывается на основе как индиксной цены, так и рыночной цены, обеспечивая относительно справедливую и разумную эталонную цену. Использование опорной цены помогает предотвращать ликвидации, вызванные недостаточной ликвидностью или манипуляциями на рынке. Ликвидация будет срабатывать, когда опорная цена достигает цены ликвидации.
Актуальную опорную цену можно посмотреть на сайте KCEX. Также можно выбрать Mark Price над свечным графиком, чтобы увидеть свечной график опорной цены и более эффективно отслеживать свои фьючерсные позиции и рыночную ситуацию.
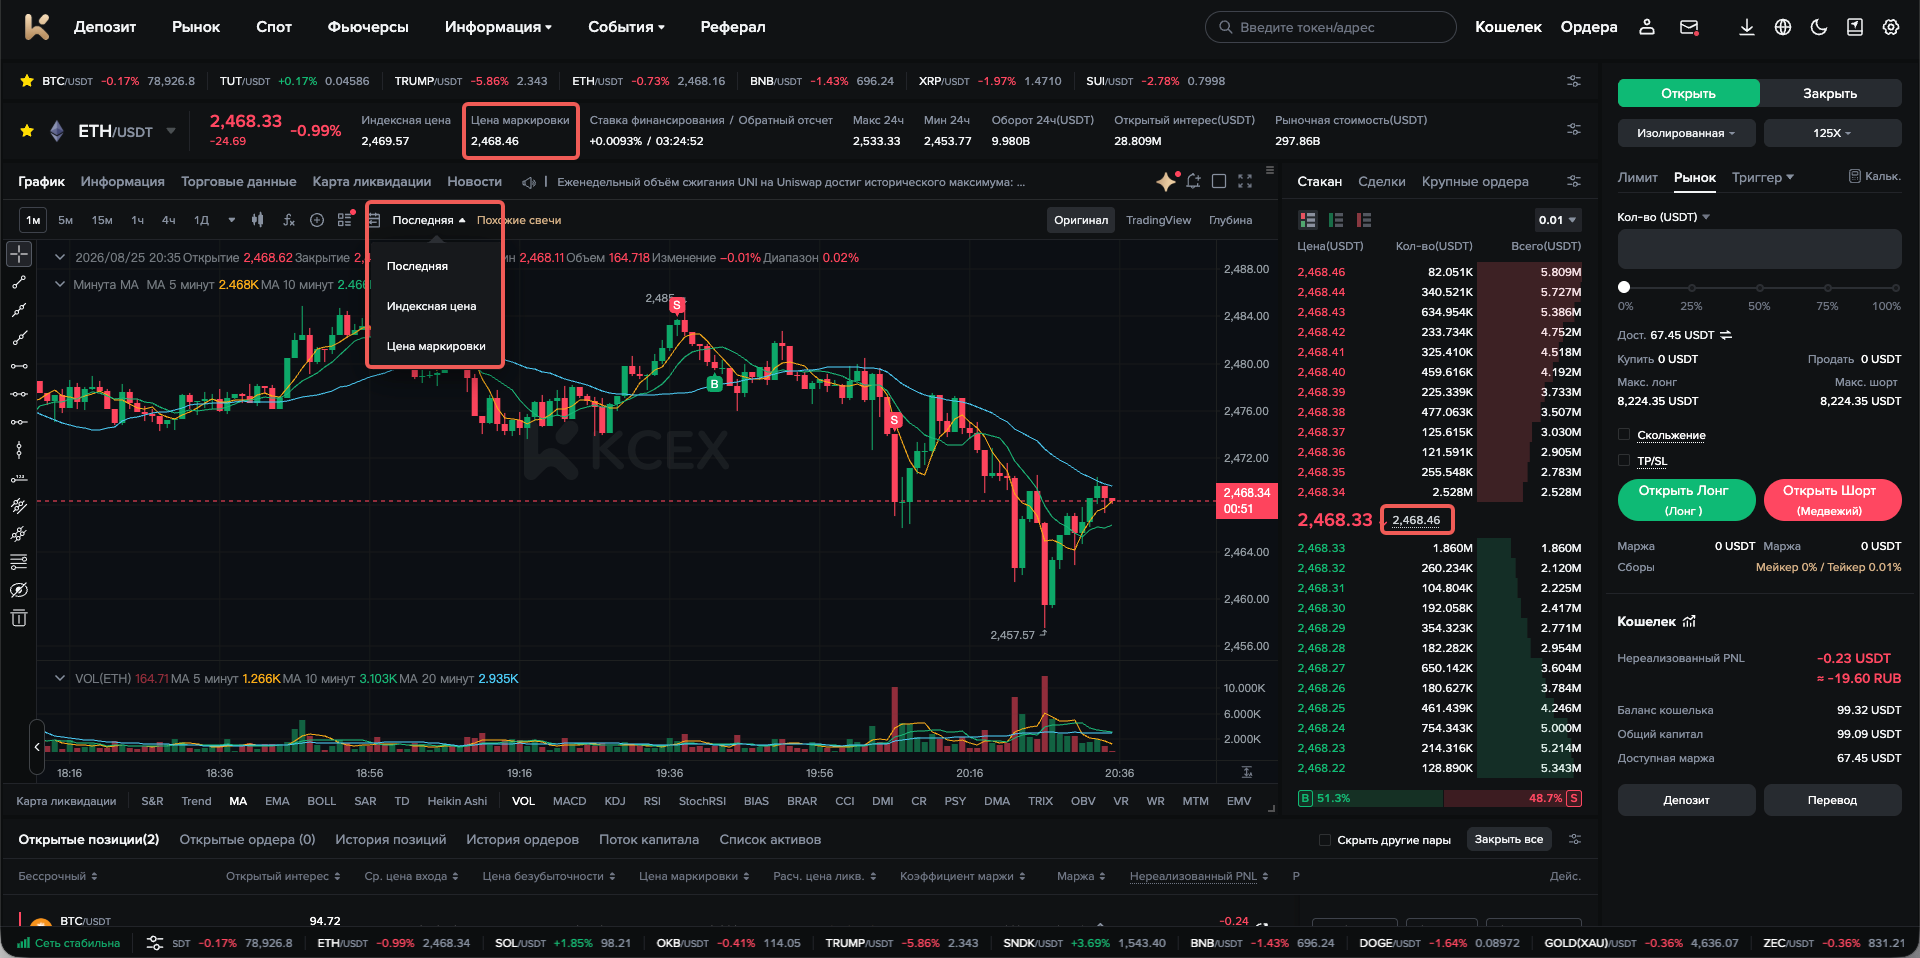
3. Как просмотреть ордера на ликвидацию
Вы можете просмотреть ордера на ликвидацию двумя способами:
(1) Перейдите в Историю позиций (Position History) и найдите позицию со статусом Liquidated. Нажмите на статус, чтобы просмотреть детали ликвидации. Также ордер на ликвидацию можно найти в разделе Related Orders.
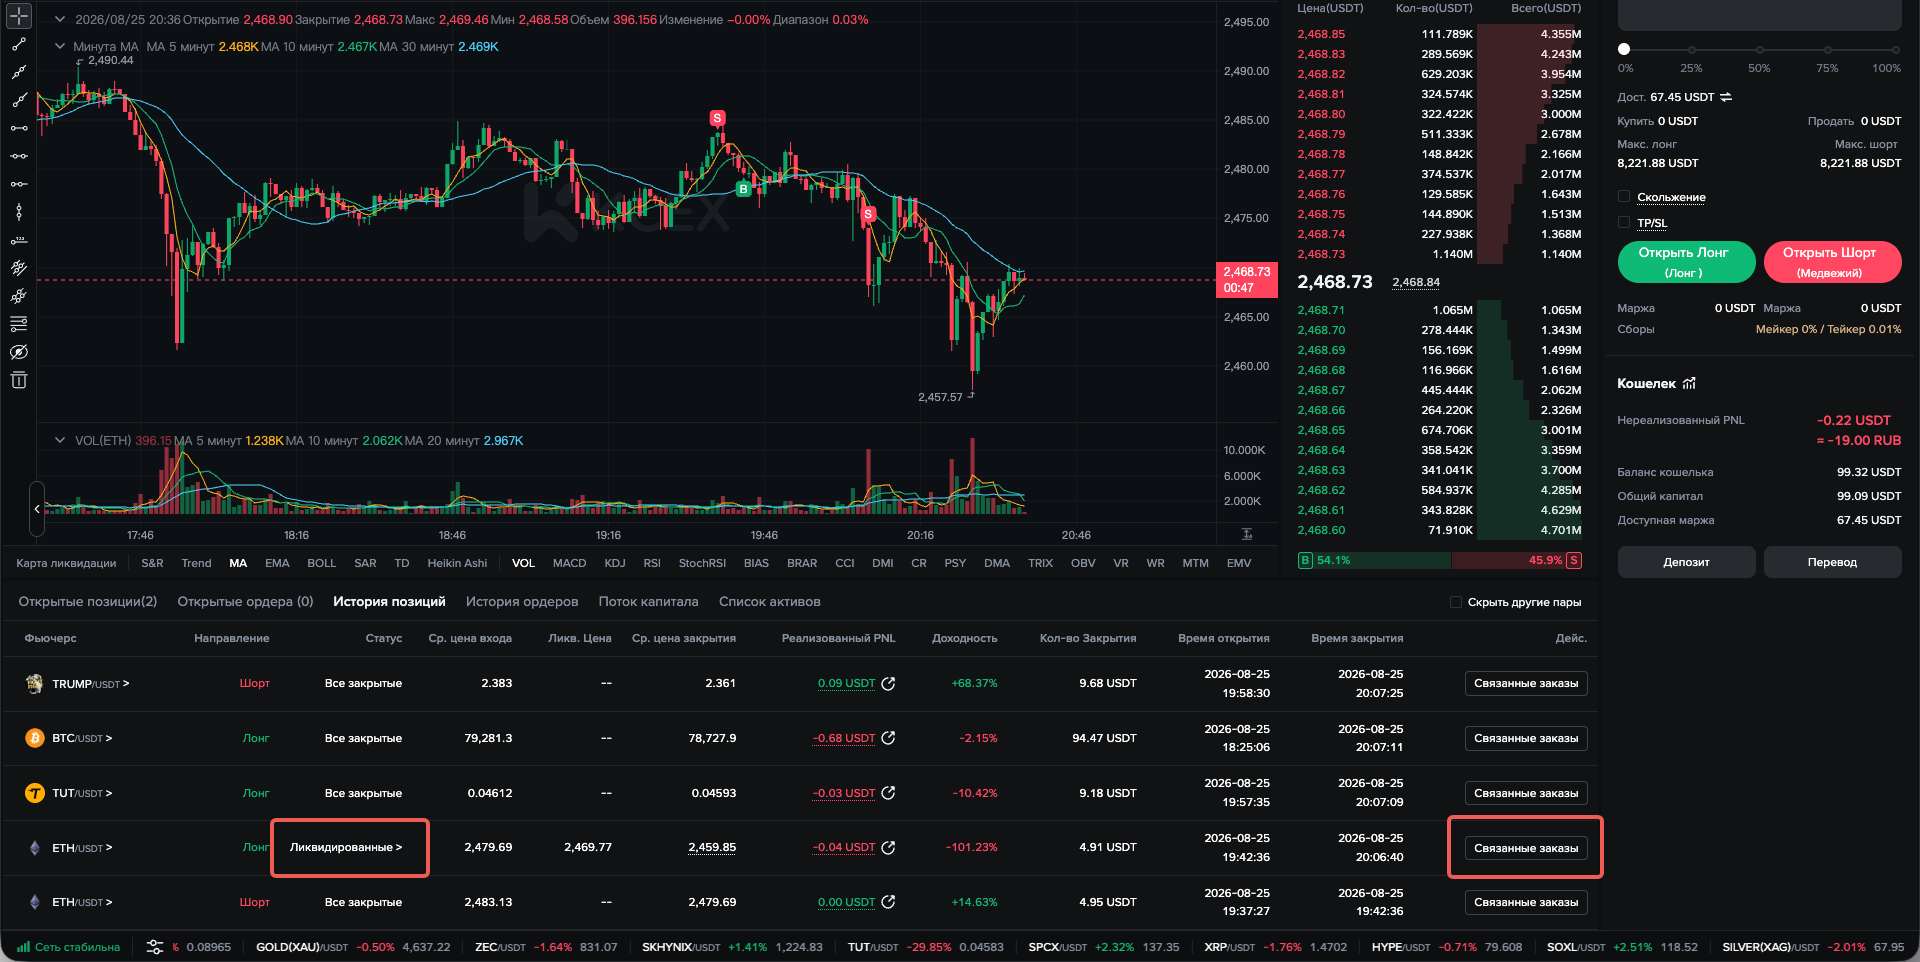
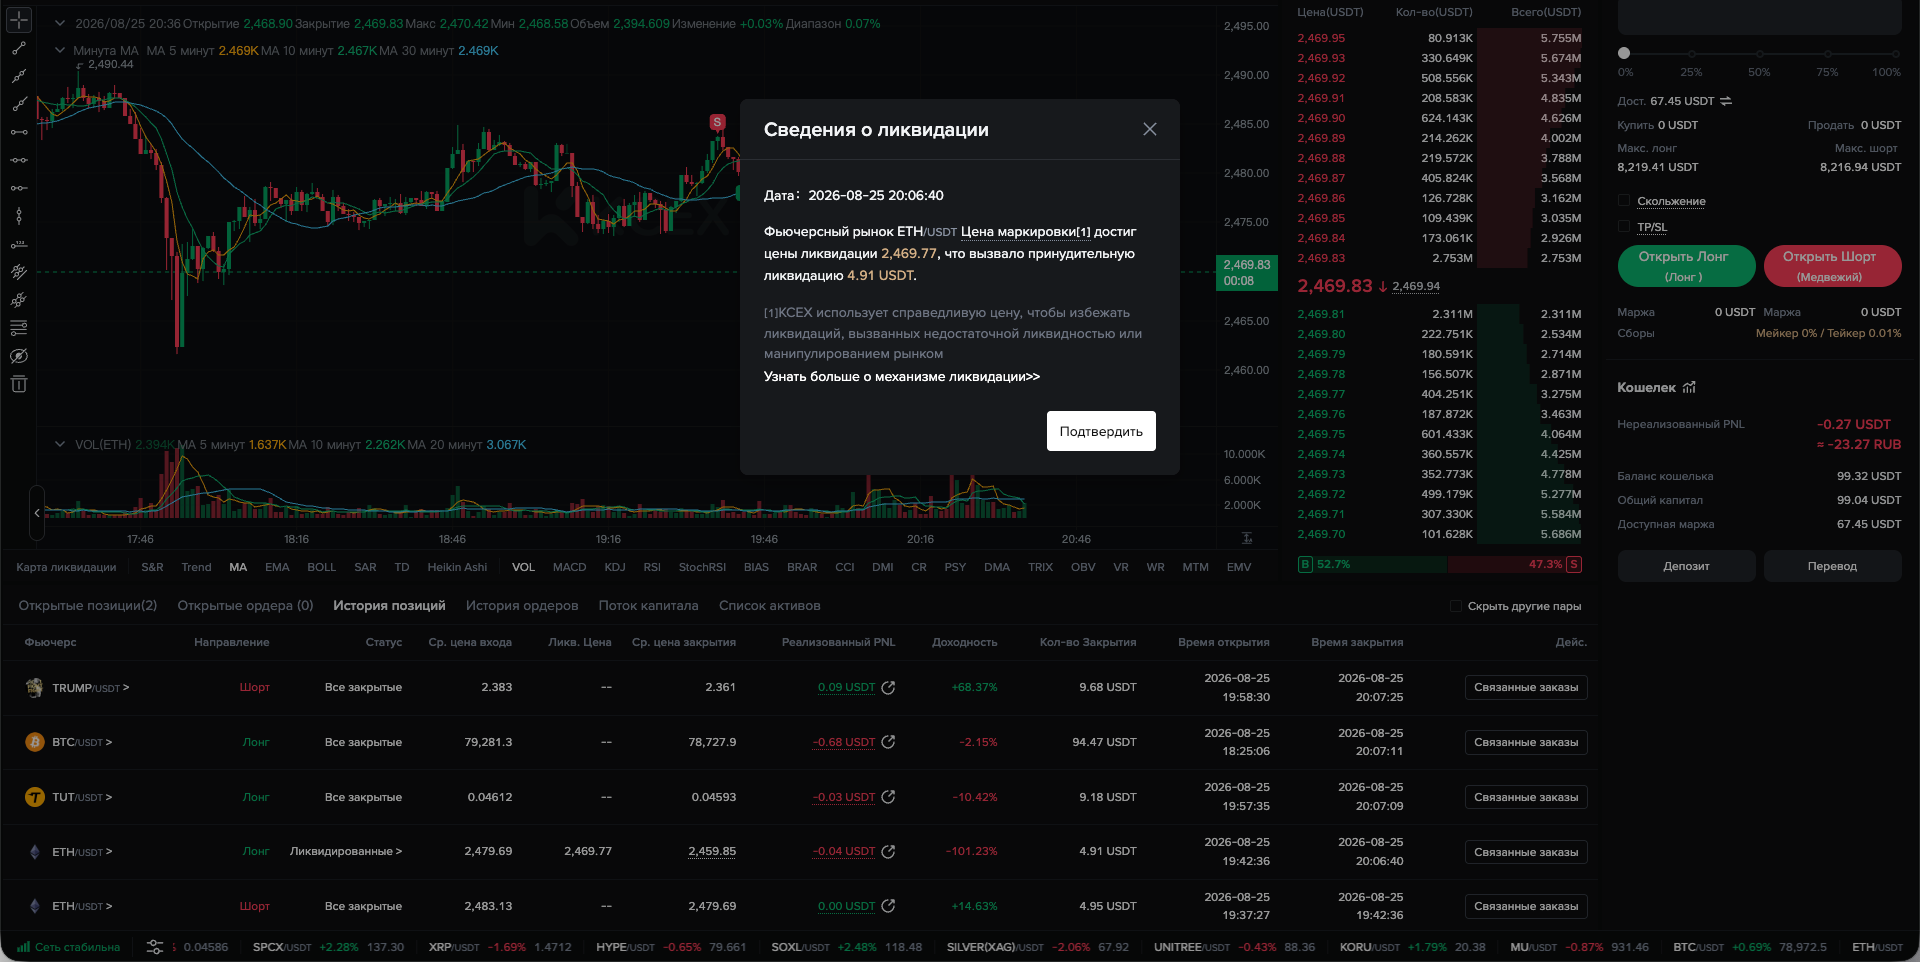
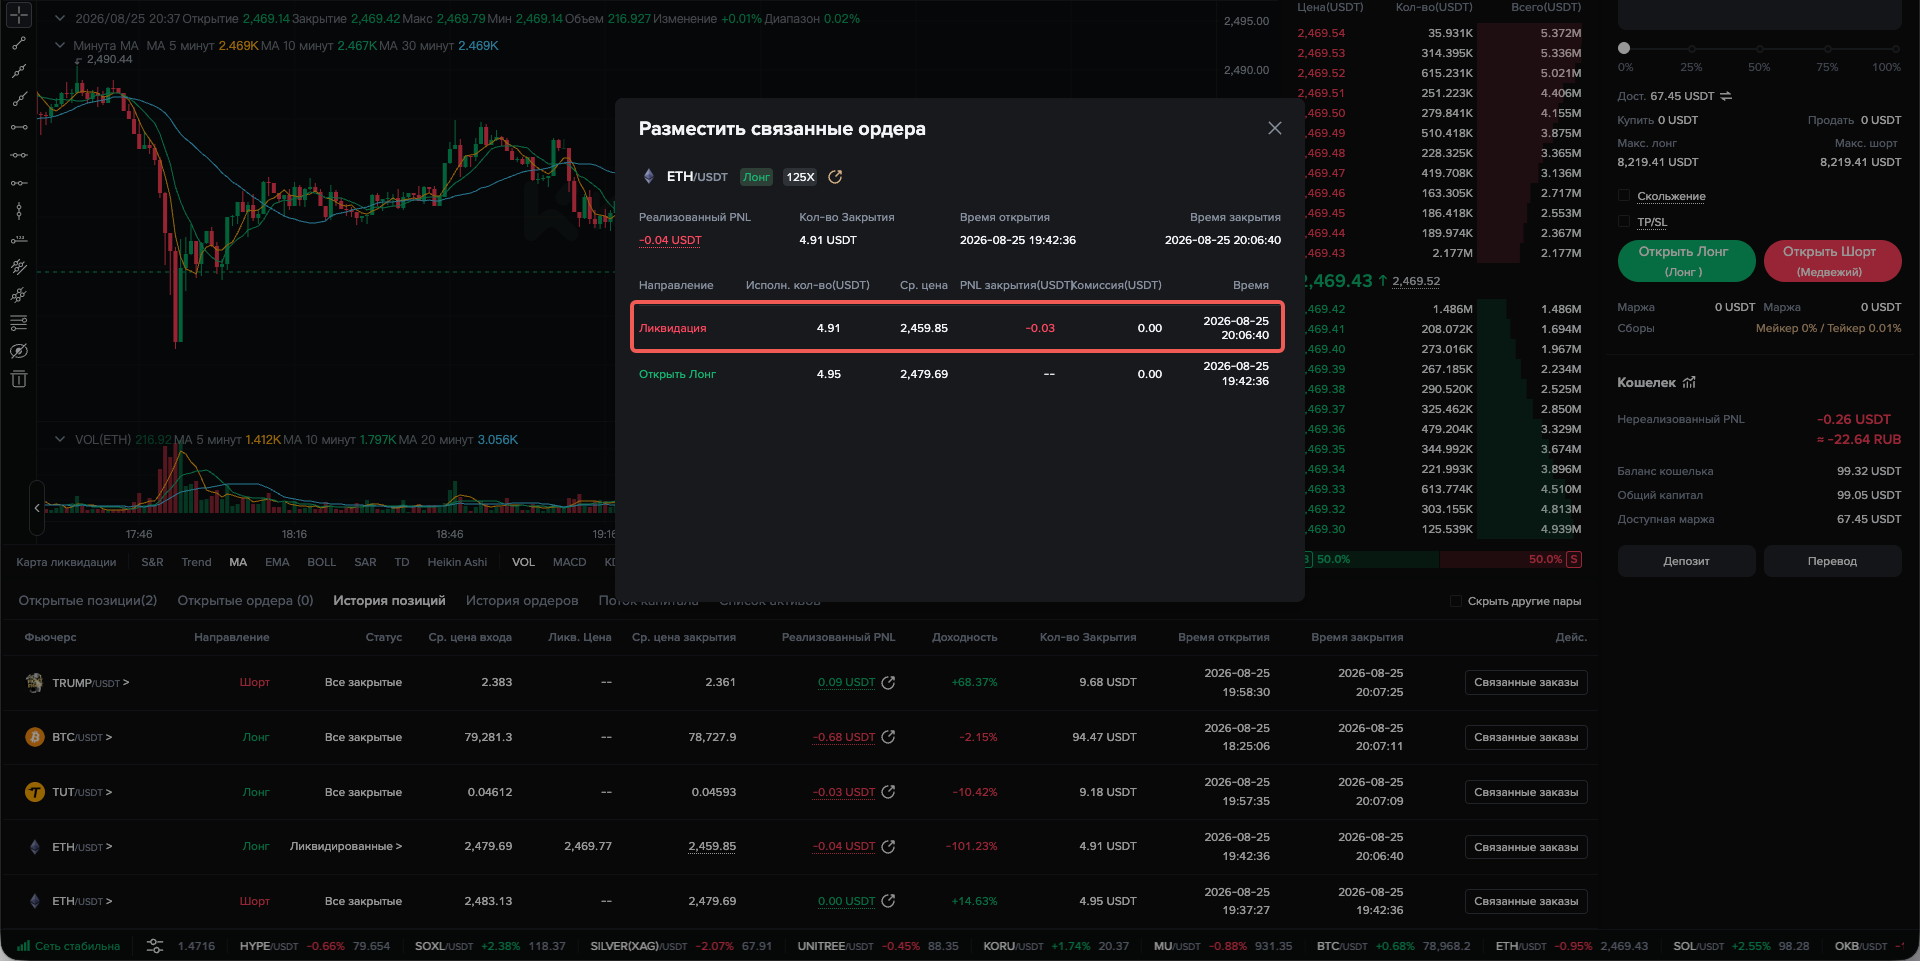
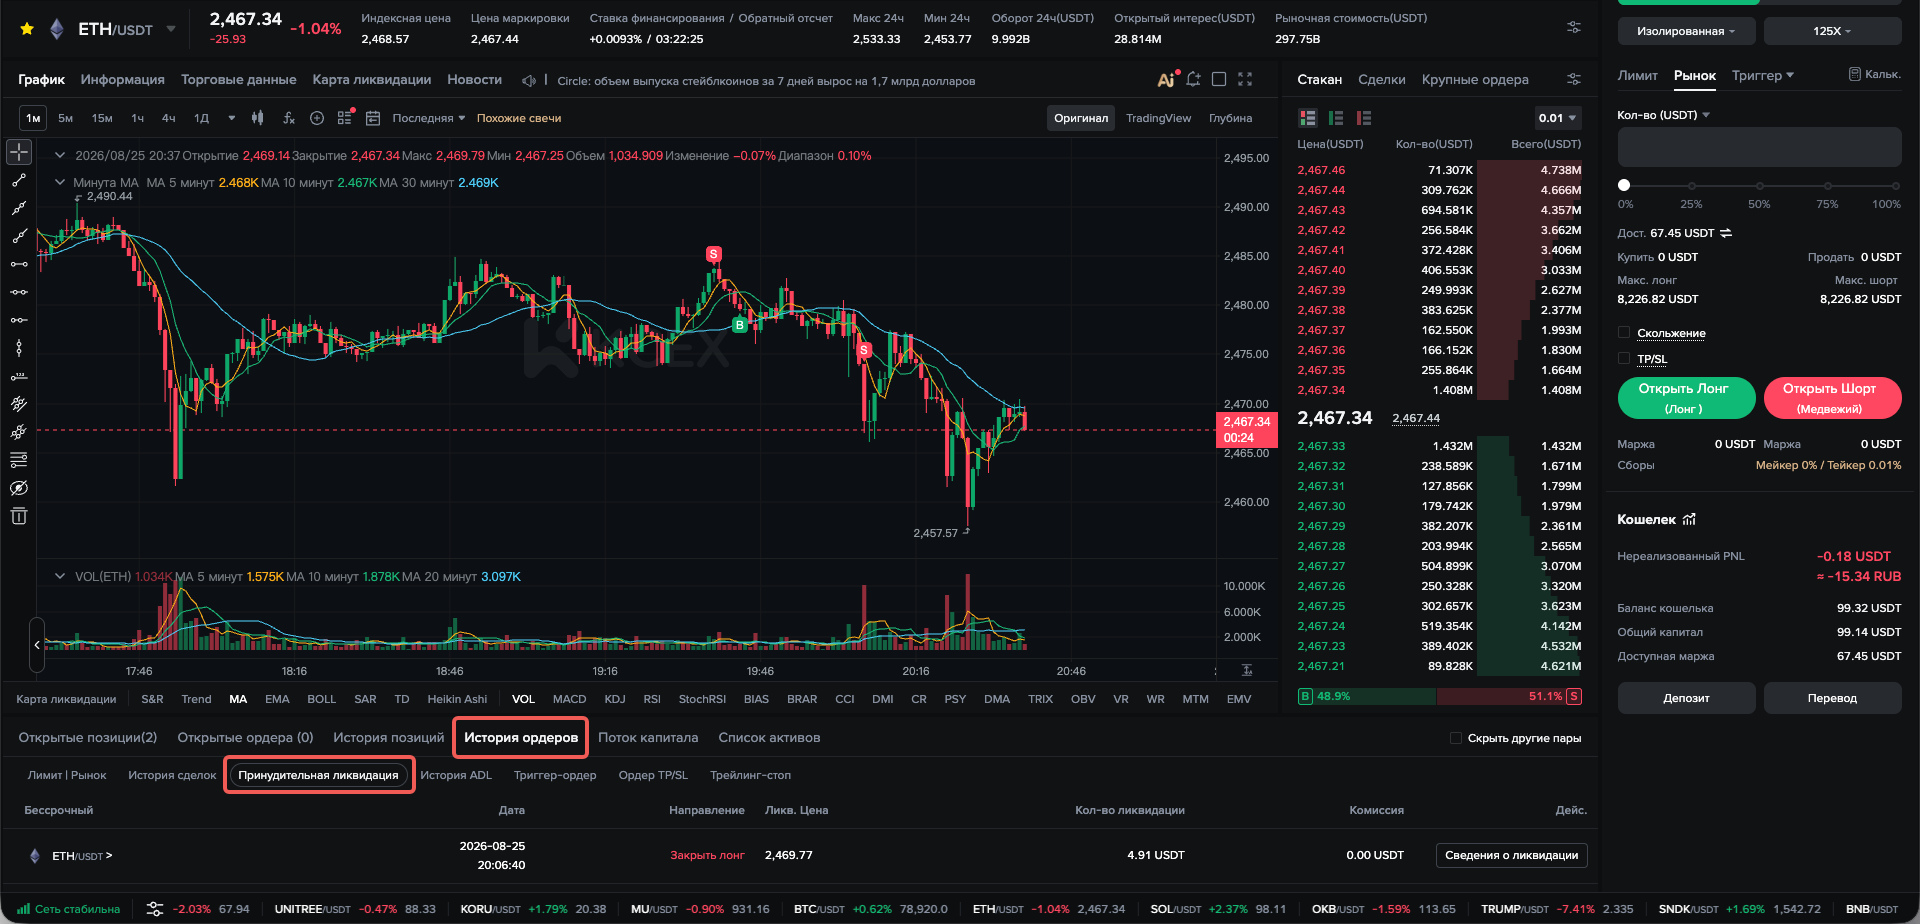
(2) Перейдите в Историю ордеров (Order History) и выберите Liquidation History, чтобы просмотреть соответствующие записи.
4. Связь между ценой ликвидации и ценой захвата позиции
Цена ликвидации не равна цене захвата позиции. Цена ликвидации — это цена-триггер, при достижении которой происходит ликвидация. После срабатывания ликвидации движок ликвидации платформы захватывает позицию пользователя по цене захвата. Средняя цена закрытия, отображаемая в Истории позиций, является ценой захвата позиции.
Цена захвата позиции, также называемая ценой банкротства, — это расчетная цена, при которой весь маржинальный залог, выделенный на позицию, полностью исчерпывается до нуля.
Почему существует цена банкротства?
Платформа предоставляет плечо (леверидж), позволяя пользователям увеличивать размер позиции по сравнению с первоначальным капиталом.
Например, при плечe 10× 1 USDT может быть использован для открытия позиции на 10 USDT. Однако фактический маржинальный залог пользователя составляет лишь 1 USDT. Теоретически, если стоимость позиции в 10 USDT упадет на 10% до 9 USDT, первоначальный залог пользователя будет полностью истрачен.
Если бы ликвидация срабатывала только после того, как маржа пользователя стала равной нулю, то при закрытии позиции — теперь стоящей 9 USDT — по рыночной цене выручка могла бы составить только 8 USDT или меньше из‑за колебаний ликвидности, проскальзывания или других факторов. Это могло бы привести к убытку, превышающему маржу позиции, и создать дефицит.
По этой причине введен механизм поддерживающей маржи (maintenance margin). Ликвидация срабатывает, когда маржа пользователя падает до уровня поддерживающей маржи, а не только после её полного исчерпания. Следовательно, цена, при которой оставшаяся маржа позиции становится равной поддерживающей марже, является ценой ликвидации, тогда как цена, при которой маржа позиции полностью исчерпывается, — это цена банкротства.
Пример (без учета торговых комиссий):
Пользователь использует плечо 100× и 10 USDT начальной маржи для открытия длинной позиции 1 ETH по бессрочному фьючерсу ETH/USDT по цене входа 1 000 USDT. Детали позиции:
| Leverage | Average Entry Price (USDT) | Position Margin (USDT) | Position Value (USDT) | Maintenance Margin Rate | Maintenance Margin (USDT) | Liquidation Price (USDT) | Bankruptcy Price (USDT) | |
| Long | 100X | 1000 | 10 | 1000 | 0.5% | 5 | 995 | 990 |
Maintenance Margin = Стоимость позиции × Коэффициент поддерживающей маржи = 5 USDT
В этом примере пользователь держит 1 ETH с усреднённой ценой входа 1 000 USDT, при этом начальная маржа составляет всего 10 USDT, а поддерживающая маржа — 5 USDT. Если цена ETH упадёт с 1 000 USDT до 995 USDT, пользователь понесёт убыток в 5 USDT, останется только поддерживающая маржа, и произойдёт ликвидация. Следовательно, цена ликвидации — 995 USDT.
Если цена ETH достигнет 990 USDT, вся начальная маржа пользователя будет исчерпана. Следовательно, 990 USDT — это цена банкротства.
Соответственно, когда цена ETH опустится до 995 USDT, платформа захватит позицию пользователя по цене банкротства 990 USDT.
Примечание: После захвата позиции по цене банкротства платформа закроет позицию. Если после закрытия позиции останется какая‑либо часть поддерживающей маржи, оставшаяся сумма будет переведена в страховой фонд платформы. Если рынок испытывает экстремальную волатильность и цена быстро движется в неблагоприятном направлении, поддерживающая маржа позиции может оказаться недостаточной для покрытия убытка, что приведёт к дефициту. В этом случае для покрытия нехватки будут использованы средства страхового фонда платформы.
5. Изменения цены ликвидации
Цена ликвидации фьючерсной позиции отличается в режимах кросс-маржи и изолированной маржи.
В режиме кросс-маржи вся доступная маржа используется как маржа позиции. Если вы держите несколько позиций, нереализованная прибыль/убыток (unrealized P&L) будет влиять на их цены ликвидации. Если unrealized P&L одной позиции увеличивается, всем позициям будет сложнее достичь ликвидации. И наоборот, если unrealized P&L одной позиции уменьшается, всем позициям будет легче быть ликвидированными. Кроме того, изменения размера позиции также повлияют на цену ликвидации. Если у вас несколько позиций в режиме кросс-маржи, рекомендуется отслеживать маржинальное отношение, чтобы оценивать суммарный риск.
В режиме изолированной маржи цена ликвидации останется неизменной при условии, что средняя цена входа не меняется и не добавляются дополнительные позиции или маржа позиции. Даже если вы держите несколько изолированных позиций, каждая позиция независима и не влияет на другие. Поэтому в режиме изолированной маржи вы можете отслеживать либо достижение опорной цены уровня цены ликвидации, либо достижение маржинального отношения 100%. Оба способа могут использоваться для оценки риска ликвидации.
Комиссии за финансирование (funding fees) также могут влиять на цену ликвидации. В режиме кросс-маржи получение или уплата комиссий за финансирование изменяет баланс маржи и тем самым влияет на цену ликвидации. В режиме изолированной маржи получение комиссий за финансирование не изменяет цену ликвидации. Однако если необходимо уплатить комиссии за финансирование и доступной маржи недостаточно, комиссии будут вычтены из маржи позиции, что приведёт к изменению цены ликвидации.
Таким образом, цена ликвидации зависит от режима маржи, баланса маржи и выплат/получений комиссий за финансирование. При открытии позиции следует учитывать эти различия.
6. Причины, по которым стоп-лосс ордер может не выполниться
При торговле фьючерсами на KCEX стоп-лосс ордер может не выполниться по разным причинам:
(1) Стоп-лосс установлен слишком близко к цене ликвидации: если стоп-лосс слишком близок к цене ликвидации или установлен в менее выгодном направлении, ваша позиция может быть ликвидирована прежде, чем сработает стоп-лосс. Поэтому избегайте установки стоп-лосса слишком близко к цене ликвидации.
(2) Экстремальная волатильность рынка: в периоды значительной волатильности рыночная цена может быстро пройти мимо заданного уровня стоп-лосса, из‑за чего ордер останется невыполненным или будет выполнен частично.
(3) Другие факторы: недостаточный размер позиции для закрытия, недоступность торгов по паре фьючерсов или проблемы с системой также могут привести к неисполнению стоп-лосс ордера.
Ордеры тейк-профит и стоп-лосс на KCEX выполняются по рыночной цене. Следовательно, цена исполнения может отличаться от триггерной цены. Чтобы снизить риск ликвидации, рекомендуется внимательно следить за маржей, корректно использовать стоп-лосс и рассмотреть возможность изменения плеча.
KCEX продолжает стремиться предоставлять пользователям безопасные и эффективные услуги по торговле фьючерсами. Благодарим вас за поддержку!